T3 2026 : les courtiers tablent sur la stabilité, la hausse dépasse désormais la baisse
Sur 31 courtiers hypothécaires indépendants interrogés (25 en Suisse romande, 6 en Suisse alémanique), 61.3% anticipent une stabilité du taux fixe 10 ans d'ici 3 mois. La hausse (32.3%) est désormais cinq fois plus citée que la baisse (6.5%) — un basculement net par rapport aux trimestres précédents.
1. Taux fixe 10 ans vs SARON
Aucun courtier n'anticipe une baisse du SARON ce trimestre — cohérent avec un taux directeur BNS resté inchangé.
2. Le détail, courtier par courtier
3. Durée la plus demandée
4. Recommandation post-BNS
5. Demande de financement vs trimestre précédent
La demande de financement suit la même tendance que l'anticipation des taux : plutôt en hausse (32.3%) que stable, avec très peu de repli (9.7%).
6. Ce que disent les courtiers
13 courtiers sur 31 ont laissé un commentaire libre. Voici tout ce qu'ils ont dit — nommés quand ils ont donné leur accord, anonymisés sinon.
Suisse romande
« Après plusieurs trimestres de ralentissement, le marché hypothécaire retrouve de la dynamique grâce à la baisse des taux. Néanmoins, les clients demeurent exigeants et attentistes, renforçant la pression concurrentielle. Dans ce contexte, la capacité à proposer des solutions adaptées et à accompagner efficacement les emprunteurs constitue un levier majeur de croissance. » — Stéphane Gaspoz, Swiss Life Select
« Les tendances SARON vs taux fixe 10 ans diffèrent selon la typologie d'objet. Généralement, le taux SARON est privilégié pour les objets locatifs et le taux fixe 10 ans pour les résidences en occupation propre. Lors des montées de taux comme mi-mai ou mi-juillet 2026, les clients en occupation propre ont plus tendance à bloquer des durées plus courtes (7 ans par exemple) que de partir sur du SARON. » — Morgan Pauwels, Resolve
« Je ne m'attends pas à un mouvement majeur des taux dans les trois prochains mois. Le marché devrait rester relativement stable, avec des fluctuations davantage dictées par les marchés internationaux que par la politique monétaire suisse. » — Fabio Garcia, Monsieur Hypothèque
« Forte corrélation avec le pétrole et donc les tensions géopolitiques au Moyen-Orient, taux à l'étranger en hausse, stable mais volatile en Suisse. » — Nicolas Merminod, Flex Advisor
« Les hypothèques SARON demeurent les plus attractives en termes de coût, tandis que les taux fixes à 5 et 10 ans se maintiennent autour de niveaux historiquement modérés. Les tensions géopolitiques et les incertitudes économiques internationales pourraient exercer une pression haussière sur les taux fixes à moyen et long terme. » — Courtier indépendant, Suisse romande
« Marché saturé en Valais... ça devient vraiment très cher. » — Courtier indépendant, Suisse romande
« Beaucoup de volatilité, d'incertitudes et donc des taux fixes qui varient beaucoup. L'écart de taux entre les différentes durées à taux fixe se réduit. » — Courtier indépendant, Suisse romande
« Notre appréciation est que les taux hypothécaires devraient rester globalement stable au cours des trois prochains mois, sans mouvement significatif du SARON ni des taux fixes 10 ans. Nous recommandons généralement de privilégier une hypothèque fixe sur 10 ans pour une résidence principale familiale, afin de sécuriser durablement la charge de logement. La période estivale a été calme, avec une reprise de l'activité depuis la fin des vacances scolaires. Nous rappelons que ces éléments reposent sur notre appréciation du marché à ce jour, sans certitude sur l'évolution future des événements géopolitiques ou monétaires. » — Courtier indépendant, Suisse romande
Suisse alémanique (traduit de l'allemand)
« Les écarts de taux entre les différentes banques restent significatifs, parfois entre 0.10 et 0.40 point. Les clients qui comparent économisent beaucoup grâce à un courtage indépendant. » — Stephan Naef, N2H
« Le taux directeur étant à 0% depuis un an, avec des prévisions maintenant ce niveau pour une année supplémentaire, le SARON est actuellement très demandé. Le splitting (SARON et fixe) a aussi beaucoup gagné en attractivité. Je recommande généralement un mix 50/50, ou alors 60% fixe et 40% SARON. » — Jason Pfister, Barron Capital
« La solution la moins chère n'est pas toujours la plus adaptée pour nos clients. » — Sheryl Moser, Barron Capital
« Appétit au risque variable selon les banques. La demande de propriété reste forte. Les clients privilégient des modèles de durée flexibles pour pouvoir réagir aux changements fiscaux à venir. Les rénovations sont désormais activement planifiées pour les 2,5 prochaines années. » — Stéphanie Schellenberg, Kovacs Experience
« Les relations avec les bailleurs de fonds deviennent de plus en plus laborieuses. De bons contacts sont essentiels pour obtenir les meilleures solutions de financement pour le client. » — Jens Behring, Affines
7. Le meilleur taux (swissFEX) face aux taux affichés par 55 établissements
Au-delà de l'anticipation des courtiers, deux sources de données objectives complètent le tableau : le meilleur taux disponible selon swissFEX, et les taux affichés relevés quotidiennement sur les sites de 55 banques, assurances et caisses de pension suisses.
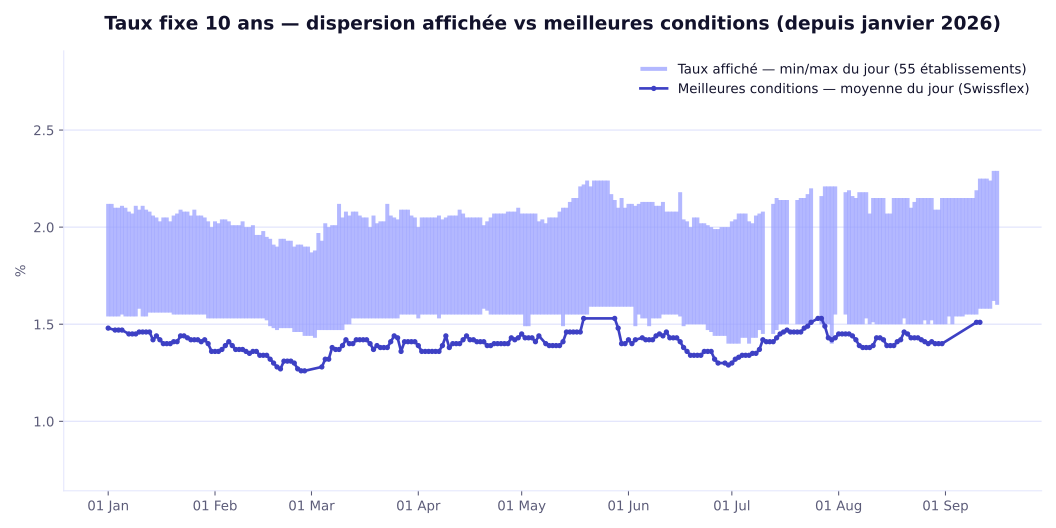
Bande claire = amplitude quotidienne du taux affiché (min/max, 55 établissements) ; ligne foncée = meilleur taux disponible selon swissFEX. La ligne colle au bord bas de la bande, cohérent avec un plancher de marché plutôt qu'une moyenne.
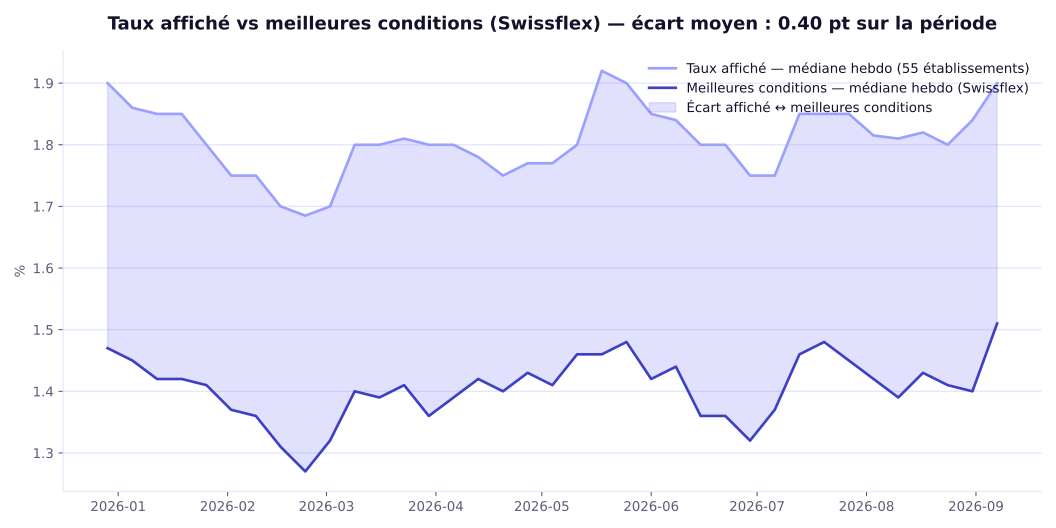
L'écart affiché ↔ meilleur taux swissFEX ressort à 0.40 point de moyenne depuis janvier 2026 — ce n'est pas un pic ponctuel, c'est une caractéristique structurelle du marché sur toute la période.
Méthodologie
Sondage réalisé du 12 août au 15 septembre 2026 auprès de 31 courtiers hypothécaires indépendants certifiés, partenaires de neo-hypotheque.ch (25 en Suisse romande, 6 en Suisse alémanique), représentant 43 courtiers au total, avant la décision de la BNS du 24 septembre 2026. Réponses agrégées et anonymisées.
Qui est neo-hypotheque ?
neo-hypotheque est une plateforme indépendante de courtage en hypothèque qui met en relation les emprunteurs avec un réseau de plus de 50 courtiers certifiés dans toute la Suisse — c'est ce même panel qui alimente ce baromètre (31 réponses reçues ce trimestre). L'objectif : permettre à chacun de comparer, négocier et sécuriser son financement immobilier sans dépendre d'une seule banque.
Les taux de 55 banques et assureurs suisses sont comparés en continu, pour situer chaque offre par rapport au marché.
Plus de 50 courtiers indépendants, actifs en Suisse romande et alémanique, accompagnent chaque dossier de financement.
neohypo.com — le premier agent IA disponible sur WhatsApp pour votre recherche immobilière
Une fois le financement clarifié, encore faut-il trouver le bien. neohypo.com est le premier agent IA accessible directement sur WhatsApp pour estimer un bien ou lancer une recherche immobilière personnalisée en Suisse — avec accès à des biens jamais publiés sur les portails classiques.
Estimer ou rechercher un bien →